
Анонимный обмен криптовалюты: мифы и реальность
Что значит анонимный обмен криптовалюты: анонимность, приватность и псевдонимность блокчейна
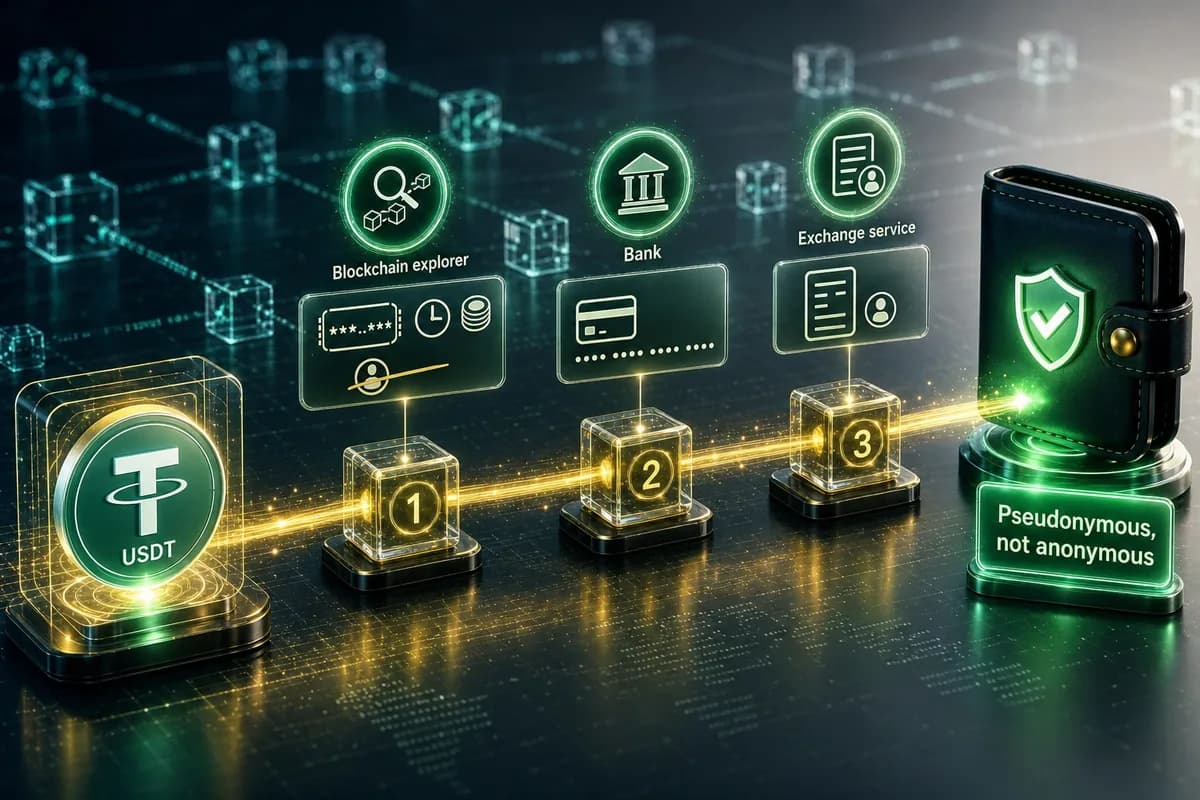
Запрос «анонимный обмен криптовалюты» объединяет три разных ожидания. Одни имеют в виду, что у них не попросят паспорт. Другие хотят, чтобы операцию не увидел банк. Третьи уверены, что переводы в блокчейне вообще нельзя отследить. Эти ожидания не совпадают, и именно из-за их смешения возникает большинство мифов, о которых пойдёт речь дальше.
Три понятия, которые путают. Анонимность означает, что личность не известна никому: ни сервису, ни банку, ни другой стороне. Приватность – это когда личность известна узкому кругу, а посторонние не видят ничего лишнего. Псевдонимность блокчейна означает, что вместо имени используется идентификатор – адрес кошелька. Пока адрес не связан с конкретным человеком, личность скрыта, но каждое действие под этим адресом записано. Блокчейн устроен именно так: он псевдонимный, а не анонимный. Как работает такой реестр и почему в нём ничего нельзя стереть задним числом, подробно описано в статье «Блокчейн и его роль в криптовалюте».
Кто что видит. Одна и та же операция выглядит по-разному для разных участников:
- любой человек с блокчейн-обозревателем видит адреса отправителя и получателя, сумму, время и комиссию, а также всю историю адреса, но не видит имён;
- банк видит только свою часть цепочки: перевод между картами, сумму и время, но не историю адреса в блокчейне;
- обменный сервис видит данные заявки: аккаунт, адреса, суммы и реквизиты получения.
Ни у кого из них нет всей картины сразу: каждый видит свой фрагмент. Это и даёт обычному обмену приватность. Но приватность не равна невидимости.
Можно ли отследить транзакцию USDT. Да, и ничего необычного в этом нет. USDT в сети TRC-20 – публичный токен: любой может открыть обозреватель, вставить хэш транзакции или адрес и увидеть путь средств. Отслеживание транзакций USDT – обычный инструмент и для аналитиков, и для самих пользователей, которые проверяют, дошёл ли перевод. Связь адреса с человеком возникает в точках входа и выхода: когда монеты покупают за карту, выводят на карту или обменивают в сервисе с аккаунтом. Кроме того, USDT выпускает компания, которая технически может блокировать отдельные адреса. Это стабильная и удобная монета для расчётов, но не инструмент скрытности.
Что значит «анонимно» на практике. В анонимном обмене криптовалюты речь почти всегда идёт об объёме запрашиваемых данных, а не о невидимости. При обычном обмене паспорт не запрашивается, для получения наличных документы не нужны, а регистрация сводится к имени и e-mail. Это приватность в разумных пределах. Полной невидимости при этом не существует: если у кого-то появится законный повод разобраться в операции, цепочку можно восстановить по блокчейну и записям сторон сделки. Так устроена любая финансовая система, и в этом нет ничего специфического для криптовалюты.
Монеты, которые создавали ради скрытности. Анонимная криптовалюта существует как отдельный класс: Monero и Zcash спроектированы так, чтобы скрывать суммы и участников переводов. Поэтому обменные сервисы относятся к ним внимательнее, чем к USDT, BTC или ETH: к таким активам применяется усиленная проверка происхождения средств и оценка риска. Для стейблкоина и других прозрачных монет картина обратная: они удобны именно потому, что всё в них проверяемо.
KYC, AML и KYT простыми словами: что из этого касается клиента обменного сервиса
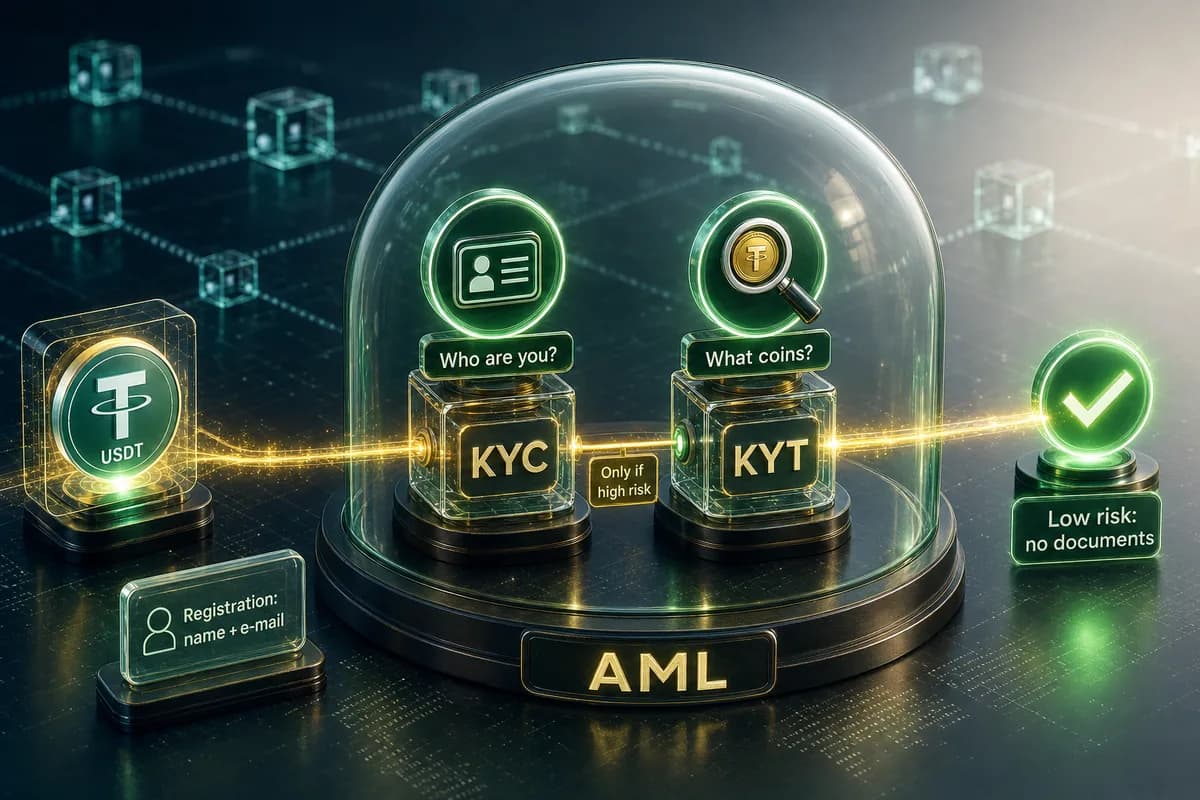
Три аббревиатуры чаще всего всплывают в разговорах об анонимности, и обычно под ними понимают одно: «у меня требуют документы». На деле это три разные вещи, и к обычному клиенту они относятся по-разному.
Что такое KYC. KYC (Know Your Customer, «знай своего клиента») – процедура идентификации: сервис выясняет, кто совершает операцию, по документу и фото. Это самая заметная часть, поэтому её и принимают за всю систему целиком. Короткое определение есть в Криптогиде. Главное, что нужно знать: KYC – инструмент, который включают по необходимости, а не анкета, которую заполняют на входе.
Что такое AML. AML (Anti-Money Laundering) – общее название мер против отмывания денег и использования сервиса в противоправных целях. Это не одна процедура, а система: правила, проверки и мониторинг. Полный набор мер, которые сервис вправе применять, описан в политике AML. Он включает и самые строгие инструменты, но рассчитаны они на сложные ситуации, требующие полного разбирательства. В обычном обмене до них дело не доходит.
Что такое KYT. KYT (Know Your Transaction) проверяет не человека, а саму транзакцию: откуда пришли монеты, с какими адресами они связаны, какой у них уровень риска. Проще всего понять разницу так: KYC отвечает на вопрос «кто вы», а KYT – на вопрос «что это за монеты». Проверка идёт автоматически, клиент ничего не заполняет и не загружает, а для монет без замечаний она проходит незаметно.
KYC и AML: разница. AML – общий зонтик, под которым находятся и KYC (проверка человека), и KYT (проверка транзакции), и внутренние правила сервиса. Поэтому «AML-проверка» в запросах может означать что угодно: от проверки документов до анализа монет. Для клиента важно различать эти уровни, потому что нагрузка у них разная.
Что из этого касается клиента Coinmoneyhub. Регистрация состоит из имени и e-mail, а двухфакторную защиту аккаунта рекомендуется включить. Это идентификация по почте, документов она не требует. Проверка транзакции включена для каждой заявки и обычно проходит незаметно. Проверка личности по документам, то есть полноценный KYC, подключается только в исключительном случае – если у монет есть замечания и высокий риск-скор. Если замечаний нет, документов никто не запрашивает. Отдельная ситуация – оплата гривной, то есть покупка картой: сервис один раз подтверждает, что карта принадлежит вам, и это не полный KYC, а проверка карты. Как это выглядит по шагам, разберём в следующем разделе.
Зачем обменнику паспорт. При обычном обмене с чистыми монетами он не нужен. Документ становится необходим тогда, когда монеты приходят с высоким риском: сервис должен убедиться, что с этими средствами работает человек, а не посредник в чужой схеме. Для клиента, чьи монеты не вызывают вопросов, всё это остаётся фоном, который никак не ощущается.
Что требуется для обмена на практике: регистрация, проверка карты и когда проверка личности не нужна
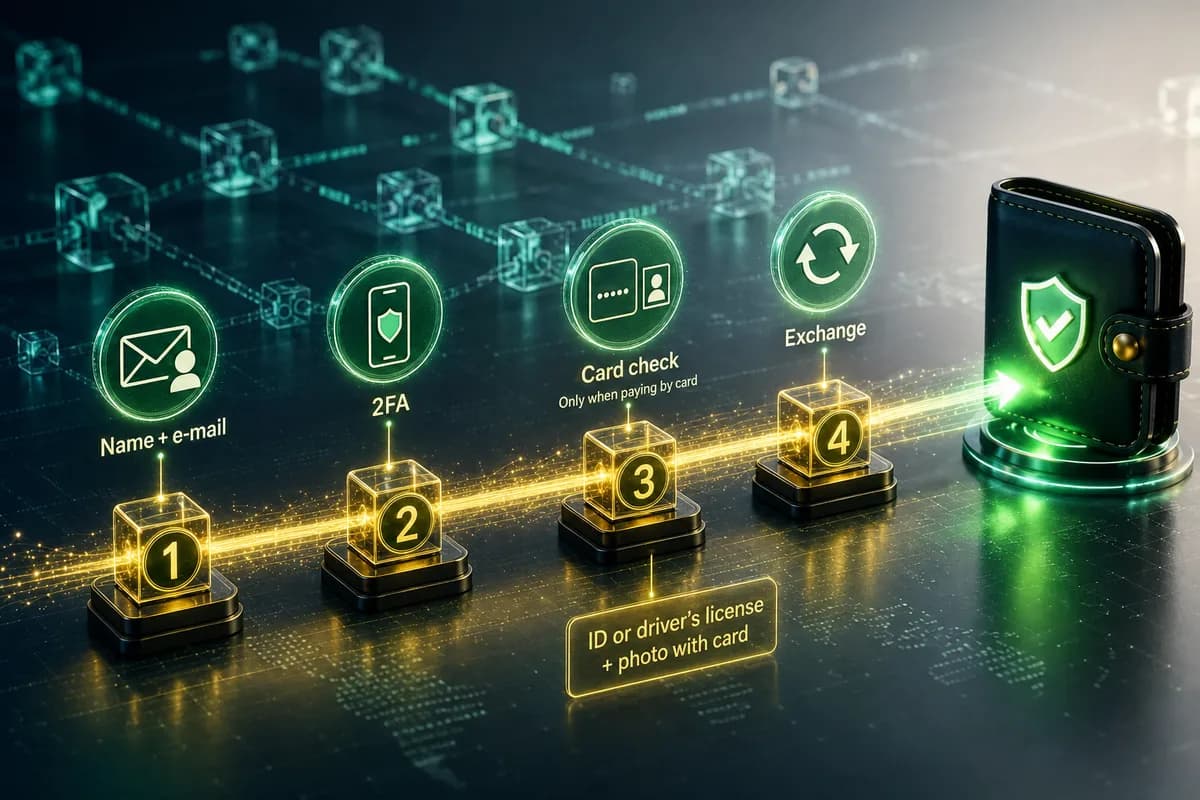
Представление о том, что обмен криптовалюты начинается с загрузки паспорта и ожидания решения, к реальности отношения не имеет. Что именно требуется, зависит от направления обмена и от самих монет, и в большинстве случаев набор очень скромный.
Регистрация: имя и e-mail. Обмена без регистрации не бывает: заявка должна принадлежать аккаунту, чтобы клиент видел её статус, историю и мог получить поддержку по номеру. Создание аккаунта занимает пару минут: имя и действующий e-mail, а при желании вход в один клик через Google. Двухфакторную аутентификацию рекомендуется включить сразу, она защищает аккаунт от чужого доступа. Это идентификация по почте, документов она не требует, и ответ на вопрос «обмен без регистрации» простой: невозможен, зато сама регистрация почти ничего от клиента не требует. Подробнее об этом и о других вопросах по аккаунту в FAQ сервиса.
Проверка карты: когда нужна и как проходит. Единственная ситуация, где у клиента просят что-то помимо регистрации, возникает при оплате гривной, то есть при покупке криптовалюты банковской картой. Сервис один раз подтверждает, что карта принадлежит вам: для этого нужен документ (паспорт или водительское удостоверение) и фото с картой. Это не полноценный KYC, а проверка карты как платёжного инструмента, поэтому правило одно: платить можно только картой на своё имя, карты третьих лиц не принимаются. Верификация карты проводится один раз, без лишних анкет, и является естественной процедурой. Как проходит покупка USDT картой украинского банка от выбора суммы до получения монет, описано в статье «Купить USDT за гривны».
Когда проверка личности не нужна. При обмене криптовалюты на криптовалюту, выводе на карту и получении наличных проверка личности не требуется. Это работает до тех пор, пока с самими монетами всё в порядке.
Что может изменить картину. Исключение вне зависимости от направления – монеты с высоким риск-скором: если к ним есть замечания, проверка становится обязательной, и об этом речь пойдёт в следующем разделе. Для остальных клиентов минимальный набор остаётся минимальным.
Итог: регистрация по имени и e-mail есть у всех, проверка карты нужна только при оплате гривной, а проверка личности запускается лишь тогда, когда к монетам возникают вопросы. Для обычного обмена с чистыми монетами это значит, что процесс не отличается от обычной онлайн-покупки по сложности.
Когда проверка личности всё же включается: статус AML frozen, риск монет и адреса
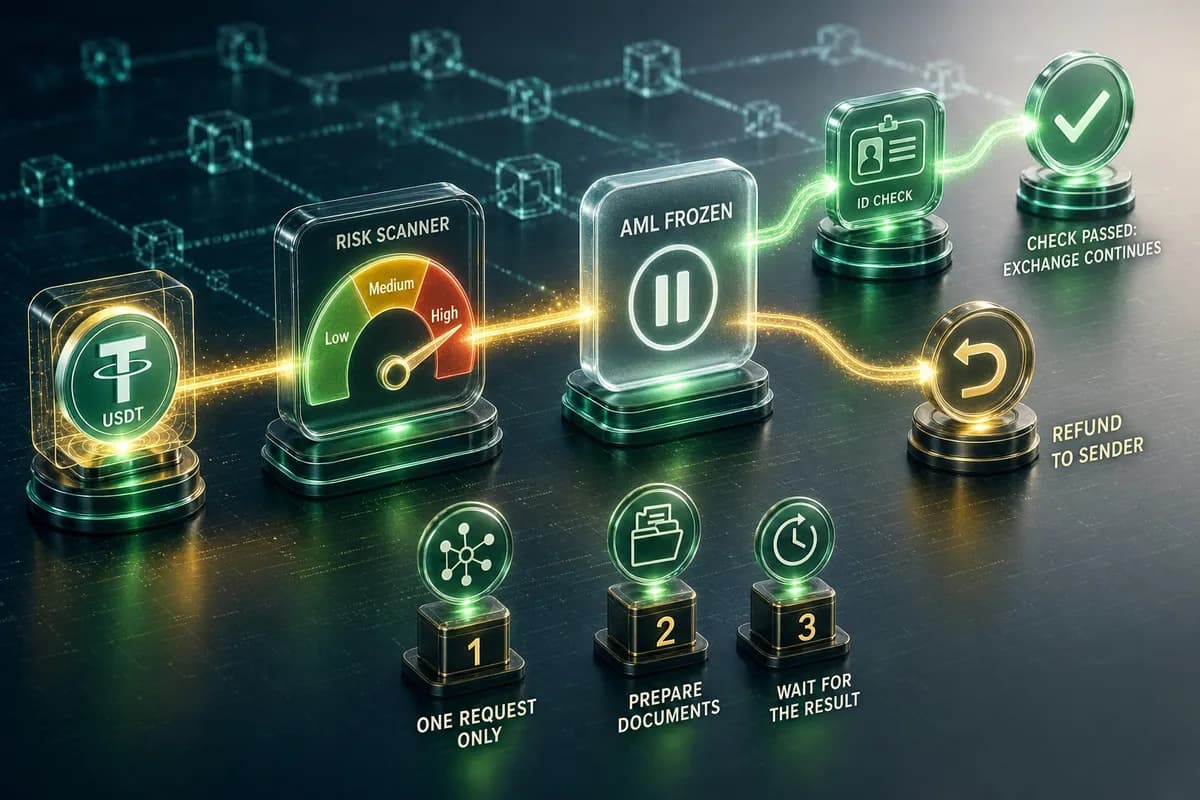
Проверка личности в обменнике начинается не с клиента, а с монет. Пока они приходят чистыми, клиент не замечает, что что-то проверяется. Когда к монетам появляются вопросы, схема меняется, и всё дальнейшее вытекает из одного показателя – риск-скора.
Что оценивается автоматически. Для каждой заявки анализируются адрес, с которого пришли средства, и история движения монет по блокчейну: с какими адресами они были связаны, нет ли связи с мошенническими схемами, взломами или санкционными переводами. Проверка адреса кошелька при обмене – это и есть такая автоматическая оценка. Она не требует действий от клиента, а для обычных переводов остаётся незаметной. Результат – уровень риска: низкий, средний или высокий. Такие проверки являются обязательными для всех сервисов, которые не работают в тени.
Что значит статус AML frozen. Если риск-скор оказался высоким, заявка получает статус AML frozen: она приостанавливается, и обмен не продолжается до завершения проверки. Это не блокировка аккаунта и не обвинение клиента, речь идёт о конкретной транзакции. На вопрос «почему заморозили обмен» чаще всего ответ один: у монет есть история, которую сервис не вправе проигнорировать.
Что происходит дальше. Подключается проверка личности – полноценный KYC: фото с документом, удостоверяющим личность. Она нужна, потому что при рискованном происхождении средств сервис должен понимать, кто ими распоряжается. В отдельных случаях могут уточнить и происхождение самих монет. Срок рассмотрения зависит от полноты предоставленных данных, а о результате сервис сообщает в заявке.
Чем это заканчивается. Исходов как правило два:
- проверка пройдена, замечания сняты – заявка продолжается и завершается как обычно;
- проверка не пройдена или риск-скор слишком высок – обмен недоступен, транзакция останавливается. Криптовалюта возвращается на адрес отправителя за вычетом комиссии сети.
Второй исход редкий, но именно он делает проверку монет до отправки важнее любой другой предосторожности.
Что делать, если заявка получила AML frozen:
- Не создавать вторую заявку и не отправлять монеты повторно: это не ускорит проверку.
- Дождаться сообщения сервиса о том, какие данные нужны.
- Подготовить документ и фото заранее: чем полнее набор, тем быстрее решение.
- Если решение кажется ошибочным, подать запрос через поддержку: регламент даёт клиенту право обжаловать решение и получить обоснованный ответ.
Как не попасть в эту ситуацию заранее. Риск-скор зависит прежде всего от истории монет, а не от суммы. Поэтому отправлять стоит монеты, происхождение которых вам известно. Не отправляйте монеты, полученные из непонятных источников, и не пропускайте их через миксеры: это делает историю адреса рискованной, а узнаёт о ней клиент уже на этапе обмена. Список платформ, с которых средства не принимаются, и порядок проверки указаны в правилах и регламенте обмена. Но и при чистых монетах остаётся второй вопрос: сколько можно обменять за один раз.
Лимиты на обмен: где их смотреть, от чего они зависят и почему дробление платежа не помогает обойти правила
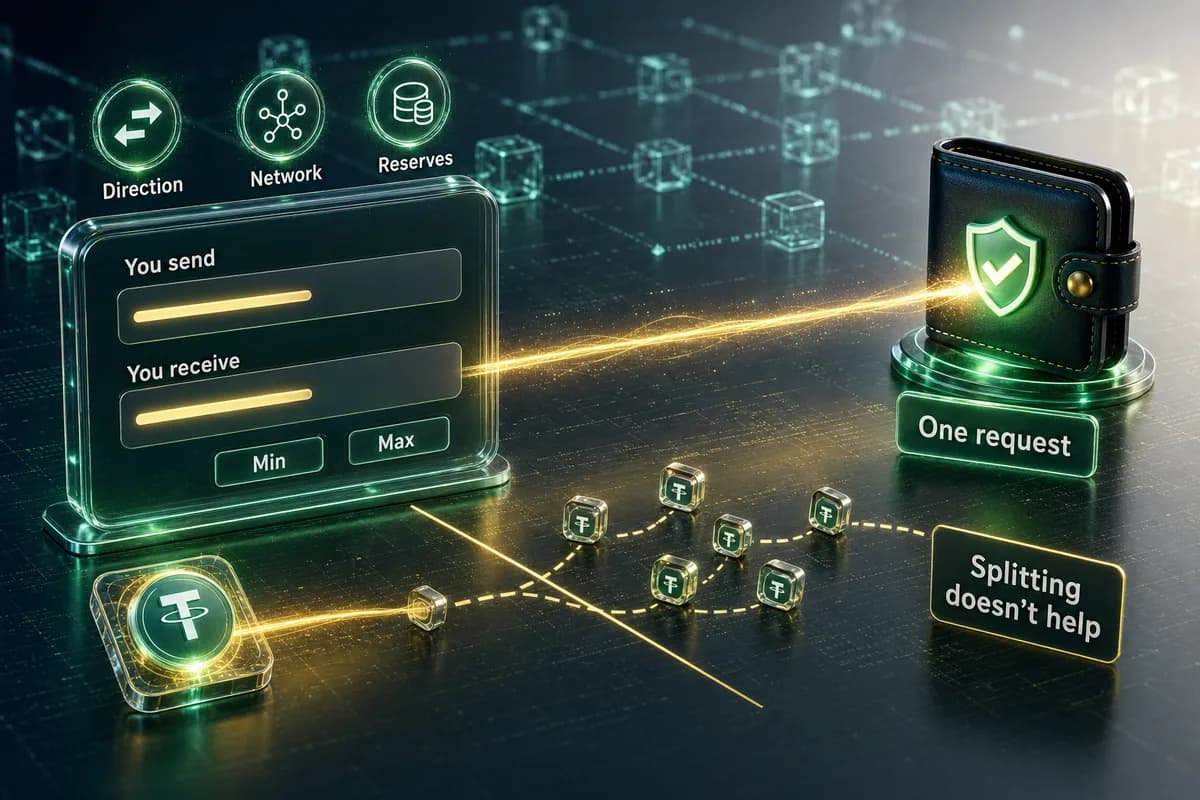
Тема лимитов возникает у каждого, кто планирует обмен на значимую сумму, и чаще всего сводится к вопросу, сколько можно обменять без проверки личности. Начать стоит с различия: лимит ограничивает размер заявки, а проверка личности включается только по риск-скору монет. Это два разных механизма, и ни один не заменяет другой.
Где отображаются лимиты. Минимум и максимум указаны прямо в калькуляторе, под полями «Вы отдадите» и «Вы получите», и меняются сразу при выборе направления. Видны они до создания заявки, в том числе для обмена на наличные. Цифры привязаны к конкретной паре, а сервис вправе менять их без предварительного уведомления, поэтому в статье значений нет: они устарели бы быстрее текста. Актуальные суммы для вашего направления показывает калькулятор обмена.
От чего зависят лимиты. От направления обмена, сети передачи активов и доступных резервов. Лимиты обмена криптовалюты на карту, на наличные и на другую монету различаются, а для карты, IBAN-счёта и криптовалюты действуют свои требования и комиссии. Поэтому максимальная сумма обмена USDT – не одна цифра, а набор значений, зависящих от связки.
Минимальная сумма. Это порог, ниже которого заявка не обрабатывается. Если на адрес пришло меньше, чем указано в заявке, но выше минимума, обмен пересчитывается по фактически полученной сумме. Если ниже минимума, обработка невозможна. Минимальную сумму обмена USDT стоит сверять с комиссией вашего кошелька: когда она удерживается из перевода, на адрес приходит меньше, чем вы вводили, и сумму нужно считать с запасом.
Связь суммы и верификации. Устойчивое представление гласит, что обменник просит верификацию после определённой суммы. В калькуляторе такого порога нет, и сумма сама по себе паспорт не запускает: проверка личности привязана к риск-скору монет. Но среди признаков, на которые реагирует система мониторинга, есть резкое отклонение от привычной активности, например скачок объёма относительно прежних операций. Для чистых монет и привычных объёмов этого не происходит.
Дробление платежа. Идея разбить сумму на части, чтобы не привлекать внимание, срабатывает наоборот. Регламент прямо запрещает разбивать платёж на несколько переводов, а политика AML относит серию частых мелких операций к признакам, из-за которых заявки уходят на ручную проверку. Вместо одной простой заявки получается цепочка, любое звено которой можно приостановить, и клиент оказывается там, где пытался не оказаться, – под вниманием к операции. Банк видит ту же картину: серия мелких переводов выглядит нетипично для счёта физлица.
Когда максимума недостаточно. Универсального способа увеличить лимит обмена нет: он определяется направлением, сетью и резервами. Практичнее сравнить соседние варианты в том же калькуляторе. Максимум для карты, для наличных и для обмена на другую монету может различаться, и значения видны сразу при переключении направления. Одна заявка на всю сумму проще и надёжнее серии из нескольких. Стоит периодически проверять лимит, потому что он может измениться.
Мифы об анонимном обмене и что за ними стоит
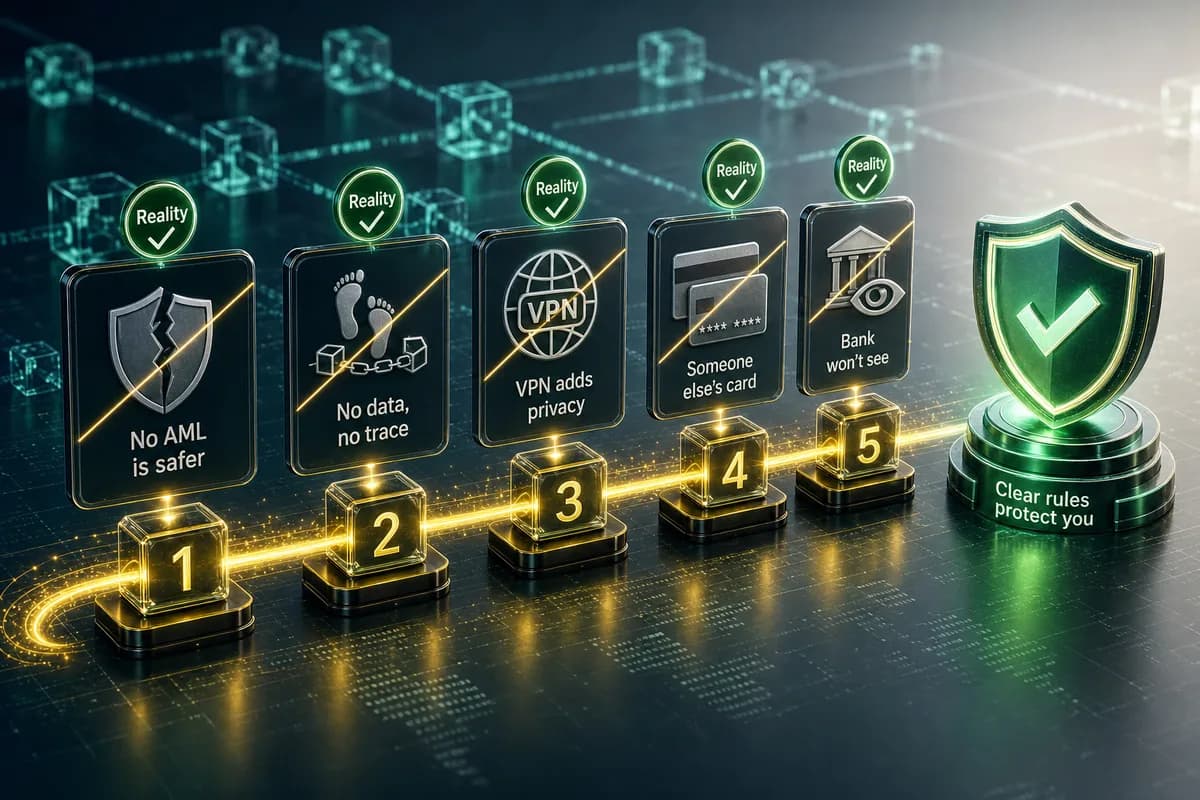
Представления об анонимности в обмене криптовалюты складываются из обрывочной информации и нередко расходятся с реальным порядком работы сервисов. Расхождение стоит клиенту времени, а в отдельных случаях и средств. Ниже разобраны самые распространённые заблуждения: что именно утверждается, как обстоит дело на самом деле и что из этого следует для безопасного обмена криптовалюты.
«Без AML безопаснее»: риски обменника без проверок. Отсутствие проверок не защищает клиента, оно означает отсутствие контроля над тем, какие средства проходят через сервис. Обменник без AML принимает любые монеты, включая активы с рискованной историей, и последствия наступают позже: средства, прошедшие через такой сервис, могут привлечь внимание при следующих операциях. Кроме того, у сервиса без мониторинга, как правило, нет регламента, порядка возвратов и процедуры разбора спорных заявок, а значит, при сбое клиенту не на что опереться. Именно этим и объясняется повышенный риск таких площадок: он складывается не из анонимности как таковой, а из отсутствия процедур, которые защищают обе стороны. Мошенники в обменниках охотно используют этот миф: фраза «без AML и без вопросов» привлекает аудиторию, уверенную, что отсутствие правил означает свободу.
«Нет данных – нет следа». След остаётся на трёх уровнях одновременно. Блокчейн публичен: адреса, суммы и время переводов доступны любому. Банк фиксирует переводы по карте независимо от сервиса. Сервис ведёт заявку в аккаунте. Полной конфиденциальности в таком обмене не существует: обычная операция даёт приватность в разумных пределах, потому что в обычном случае паспорт не запрашивается и лишние данные никто не собирает, но при наличии законного основания цепочку восстанавливают по блокчейну и записям сторон. Для клиента с чистыми монетами это ничего не меняет, но и называть обмен анонимным в буквальном смысле некорректно.
«VPN и Tor добавляют приватности». Политика AML относит использование анонимайзеров к признакам, из-за которых операция может получить дополнительную проверку, а регламент называет использование VPN для маскировки геолокации и регистрацию с фиктивными данными нарушением правил. Вместо приватности такой инструмент даёт обратный эффект: повышает вероятность проверки заявки и создаёт риск блокировки аккаунта. Обычное подключение без анонимайзеров этих признаков не создаёт.
«Оплата чужой картой сохранит приватность». Карты и реквизиты третьих лиц сервис не принимает: оплата допускается только с карты, принадлежащей клиенту, и именно это подтверждает проверка карты. Результат попытки предсказуем: заявка аннулируется, средства возвращаются за вычетом комиссий. Приватность при этом не достигается, а время и часть суммы теряются.
«Анонимные монеты упрощают обмен». Monero, Zcash и аналогичные активы создавались, чтобы скрывать суммы и участников переводов. Для обменного сервиса это означает повышенный риск, поэтому к таким активам применяется усиленная проверка риск-скора и происхождения средств. Если проверка не подтверждает, что происхождение монет чистое, обмена не будет. Безопасный обмен криптовалюты строится на прозрачных активах, где каждая операция проверяема, а не на монетах, которые затрудняют проверку.
«Без верификации банк ничего не увидит». Банк видит переводы по карте независимо от того, проверяет ли личность сервис: это его собственные данные. В рамках допустимых банковских лимитов на физлицо обычные операции реакции не вызывают. Внимание привлекают нетипичные паттерны: серия мелких переводов от разных людей, резкий рост суммы, немедленное снятие наличных. Какие именно сигналы фиксируют банки и как выстроить операции без лишних вопросов, подробно разобрано в статье «Блокировка карты за операции с криптовалютой».
Доверие к обменнику, который не просит документы на входе. Вопрос о том, можно ли доверять такому обменнику, решается не наличием или отсутствием анкеты. Отсутствие проверки личности у клиента при обычных операциях – распространённая и нормальная практика. Критерии надёжности другие: опубликованные правила и регламент, понятный момент фиксации курса, прозрачный расчёт суммы, история отзывов, рабочие и проверяемые контакты. Все эти критерии разобраны в статье «Как выбрать надёжный криптообменник в Украине». Приватность при этом остаётся достижимой. Далее рассмотрим, в каком формате получения она максимальная.
Где приватность максимальна: получение наличных по коду и другие форматы
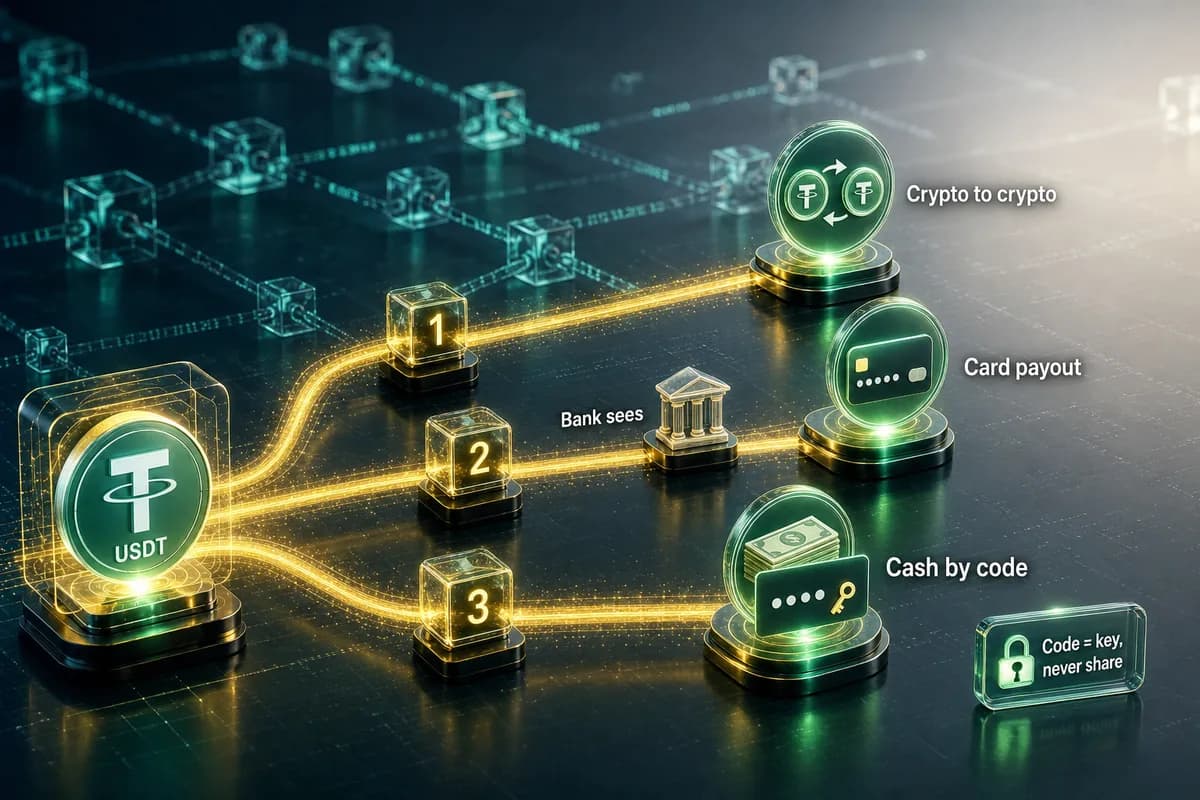
Анонимный обмен криптовалюты на наличные в буквальном смысле не существует, но приватность в нём достижима. Она определяется тем, сколько сторон видят операцию и что именно им известно: чем короче цепочка и меньше участников, тем меньше следов. По этому принципу и различаются форматы получения средств.
Обмен криптовалюты на криптовалюту. Банк и фиатные реквизиты в операции не участвуют. Перевод виден в блокчейне, как любой другой, и в заявке сервиса. Для клиента, которому важно исключить банковскую сторону, это самая короткая цепочка.
Вывод на карту. Зачисление проходит через банк, и он фиксирует поступление, его сумму и время. Приватность на этом этапе определяется уже не сервисом, а правилами и возможностями самого банка.
Получение наличных по коду. В этом формате банк не участвует вовсе: нет ни зачисления на карту, ни перевода между счетами. Наличные выдаются при обмене USDT TRC-20 в городах из списка направлений. После оплаты заявки менеджер согласует с клиентом пункт выдачи, и в деталях заявки отображаются сумма к выдаче, адрес пункта обмена и код получения. Пункт не принадлежит сервису, паспорт при выдаче не запрашивается, и документы не нужны. Клиент приезжает в пункт, указанный в заявке, в рабочие часы обменного пункта (график указан в деталях заявки), и деньги выдаются по коду. Подробно о форматах получения, пунктах выдачи и порядке обмена написано в статье «Обмен USDT на наличные».
Что остаётся в системе. Заявка существует в аккаунте: имя и e-mail, сумма, код и статусы. Документы не запрашиваются, но это не делает операцию невидимой. Приватность достигается минимальным набором данных, а не их отсутствием. Если у уполномоченных органов появится законное основание разобраться в операции, её можно восстановить по блокчейну и записям сторон: так устроена любая финансовая система. Для клиента, чьи монеты не вызывают вопросов, это остаётся теоретической возможностью.
Код как единственный ключ. Код получения работает как доступ к деньгам: тот, кто его знает, может претендовать на выдачу. Поэтому его не передают никому, включая тех, кто представляется сотрудником сервиса. Сервис не запрашивает ни коды получения, ни пароли, ни коды двухфакторной защиты. Это правило защищает приватность надёжнее любых технических мер. Сохранить приватность при обмене криптовалюты помогает минимальная цепочка: чем меньше посредников и промежуточных реквизитов, тем меньше сторон, которым что-либо известно об операции.
Что происходит с данными после проверки и как отличить настоящую проверку от фишинга
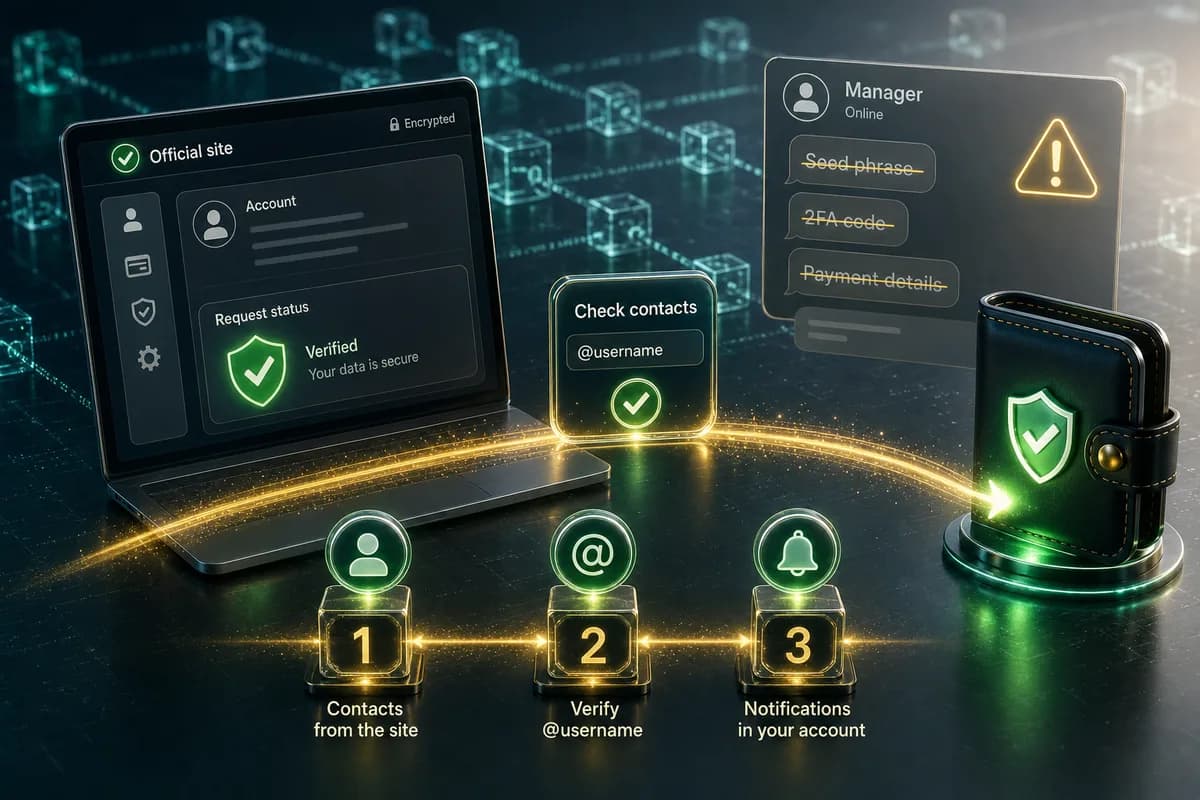
Приватность зависит не только от объёма запрашиваемых данных, но и от того, как с ними обращаются и кто ещё может на них претендовать. Поэтому вопрос делится на две части: как сервис использует информацию и как не передать её тем, кто имитирует проверку.
Какие данные собирает сервис. Перечень приведён в политике конфиденциальности: имя и e-mail, данные заявки (суммы, адреса кошельков, при необходимости реквизиты карты), технические данные вроде IP-адреса, браузера и устройства. Они используются для обработки заявок, защиты от мошеннических операций и работы сервиса, а в коммерческих целях не продаются и не передаются. Полной конфиденциальности в финансовой системе не существует: данные нужны для работы сервиса, а по законному запросу уполномоченных органов могут быть предоставлены. Для клиента, чьи монеты не вызывают вопросов, это означает штатное использование данных в рамках заявки.
Защита данных. Передача информации защищена шифрованием, а доступ к персональным данным имеют только уполномоченные сотрудники. На стороне клиента защиту усиливает двухфакторная аутентификация, которую рекомендуется включить при регистрации. Категории данных, цели обработки и права пользователей полностью описаны в политике конфиденциальности.
Безопасность прохождения верификации. Вопрос, безопасно ли проходить верификацию, сводится к подлинности запроса. Проверка, которая исходит от сервиса и привязана к вашей заявке, – штатный рабочий процесс. Угроза возникает тогда, когда проверку имитируют.
Фишинг при верификации. Типовые сценарии выглядят так: сообщение от «менеджера» в мессенджере с требованием срочно пройти «обязательную проверку» по ссылке; страница, копирующая интерфейс сервиса, где просят фото документа, данные карты или коды; «проверка кошелька» с запросом seed-фразы. Цель одна: получить документы и доступ к средствам. Подмена строится на срочности и внешнем сходстве: клоны аккаунтов поддержки отличаются от оригинала одной неприметной буквой или символом.
Что сервис не запрашивает никогда. Менеджеры не присылают реквизиты для оплаты в Telegram: они указываются только в деталях заявки на сайте. Не запрашиваются секретные коды: двухфакторной аутентификации, пароли от аккаунта и коды выдачи наличных. Менеджер выполняет координационную роль и оплаты вручную через мессенджеры не проводит. Для обмена не нужны также seed-фраза и приватный ключ: монеты отправляются на адрес, и доступ к кошельку клиента для этого не требуется. Любой запрос из этого перечня означает подделку, как бы убедительно он ни выглядел.
Как проверить подлинность. Три действия закрывают почти все схемы:
- Брать контакты только с официального сайта, а при необходимости самостоятельно открывать диалог по официальному контакту и сразу указывать номер заявки: так гарантированно попадаете на сотрудника сервиса.
- Сверять имя пользователя входящего аккаунта на странице проверки контактов: достаточно вставить @username и получить результат сразу.
- Ориентироваться на уведомления в личном кабинете и на e-mail, указанный при регистрации: статусы заявки приходят туда, а сообщения из других каналов с требованием срочных действий нужно сверять с этими уведомлениями.
С таким набором проверок верификация проходит без лишних рисков. Остаётся разобрать, как на приватность влияет сам актив.
Приватность по видам криптовалют: чем отличаются USDT, Bitcoin, Ethereum и анонимные монеты
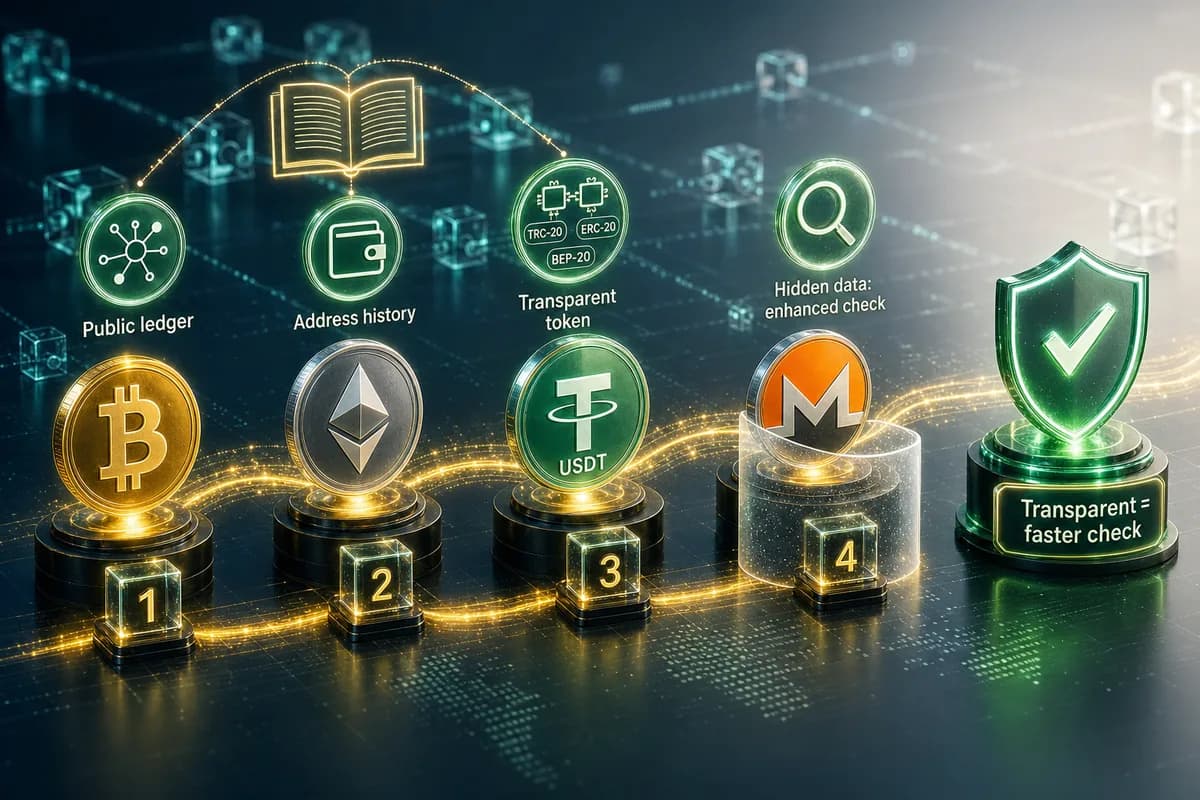
Уровень приватности определяется не только сервисом, но и самим активом. Устройство блокчейна задаёт, что можно узнать об адресе и о движении монет, а от этого зависит, насколько просто оценить их происхождение при обмене. Чем больше данных видно, тем быстрее проходит проверка, а чем больше скрыто, тем строже к ней подход. Поэтому анонимность в обмене криптовалюты нужно рассматривать по видам активов.
Bitcoin: общий реестр и раздельные адреса. Все транзакции Bitcoin публичны. Кошельки, как правило, создают новый адрес для каждого поступления, и это затрудняет связь между платежами. Но аналитика объединяет адреса по общим входам транзакции: если один перевод тратит средства с нескольких адресов, их относят к одному владельцу. Поэтому на вопрос, анонимен ли биткоин, ответ отрицательный: он псевдонимный, и приватность держится на дисциплине адресов. Адрес, который используется многократно, связывает между собой все платежи, прошедшие через него.
Ethereum и сети на его основе: адрес как накопленная история. Здесь устройство другое: адрес – это учётная запись с балансом и полной историей операций, и она сохраняется, пока вы её используете. Адреса в сетях ERC-20 и BEP-20 выглядят одинаково и управляются одним и тем же ключом, поэтому активность в этих сетях при желании связывается по одному адресу. Чем дольше используется адрес, тем больше о нём известно: с какими адресами он взаимодействовал, откуда поступали средства, как часто совершались операции.
USDT: прозрачный токен в нескольких сетях. USDT работает в сетях TRC-20, ERC-20 и BEP-20 и в каждой наследует модель сети, то есть история адреса открыта. Выбор сети определяет комиссию и скорость, но на приватность не влияет: во всех трёх переводы публичны. Анонимность USDT отсутствует по замыслу: актив создавался как стабильная расчётная единица, а не как инструмент скрытности. Взамен его проверяемость делает оценку происхождения быстрой, поэтому обмен USDT с чистой историей проходит без дополнительных вопросов. Об устройстве актива и его эмитенте рассказывает статья «Что такое Tether (USDT)».
Анонимные монеты: скрытность заложена в протокол. Monero по умолчанию скрывает отправителя, получателя и сумму перевода. Zcash поддерживает экранированные транзакции с зашифрованными данными, но наряду с ними существуют прозрачные адреса, и приватность там необязательна. У Dash есть режим смешивания транзакций, который также включается по выбору пользователя. Общее для всех трёх: часть данных, на которых строится оценка происхождения, недоступна намеренно. Список криптовалют с повышенной приватностью не ограничивается этими тремя, но именно их чаще всего имеют в виду, когда говорят об анонимных криптовалютах.
Почему вид актива влияет на обмен. Проверка риск-скора основана на истории монет: аналитика прослеживает путь средств и оценивает связи адреса. У прозрачных активов путь виден целиком, и оценка занимает считаные секунды. У анонимных монет часть пути закрыта, и оценить риск сложно. Поэтому политика AML предусматривает для таких активов усиленные меры: углублённый анализ происхождения, дополнительную проверку личности и оценку поведения. Если источник средств невозможно достоверно установить, сервис вправе отклонить операцию. Для клиента вывод практический: монета с повышенной приватностью не повышает приватность обмена, а увеличивает вероятность дополнительной проверки.
Приватность актива и приватность клиента. Это разные уровни. Скрытность монеты относится к блокчейну, а клиент остаётся тем же: аккаунт, заявка и реквизиты получения не зависят от выбранной монеты. Поэтому для обмена с минимумом вопросов подходят прозрачные активы с понятной историей. Сравнение BTC, USDT, ETH и TRX по ликвидности и применению приведено в обзоре популярных криптовалют для обмена.
Как использовать эти различия на практике:
- Для расчётов и вывода в фиат выбирайте прозрачные активы с известным происхождением: USDT, Bitcoin, Ethereum.
- В Bitcoin кошелёк сам выдаёт новые адреса для поступлений, и это нормально. Для обменов держите отдельный кошелёк, который не используется для других платежей.
- В сетях с постоянным адресом (Ethereum, TRON и совместимые с ними) выделите отдельный адрес под обмен, чтобы история обмена не смешивалась с личными операциями.
- При работе с анонимными монетами закладывайте усиленную проверку происхождения: срок и итог зависят от её результата.
Приватность пользователя: чем она отличается от невидимости и как её сохранять после обмена
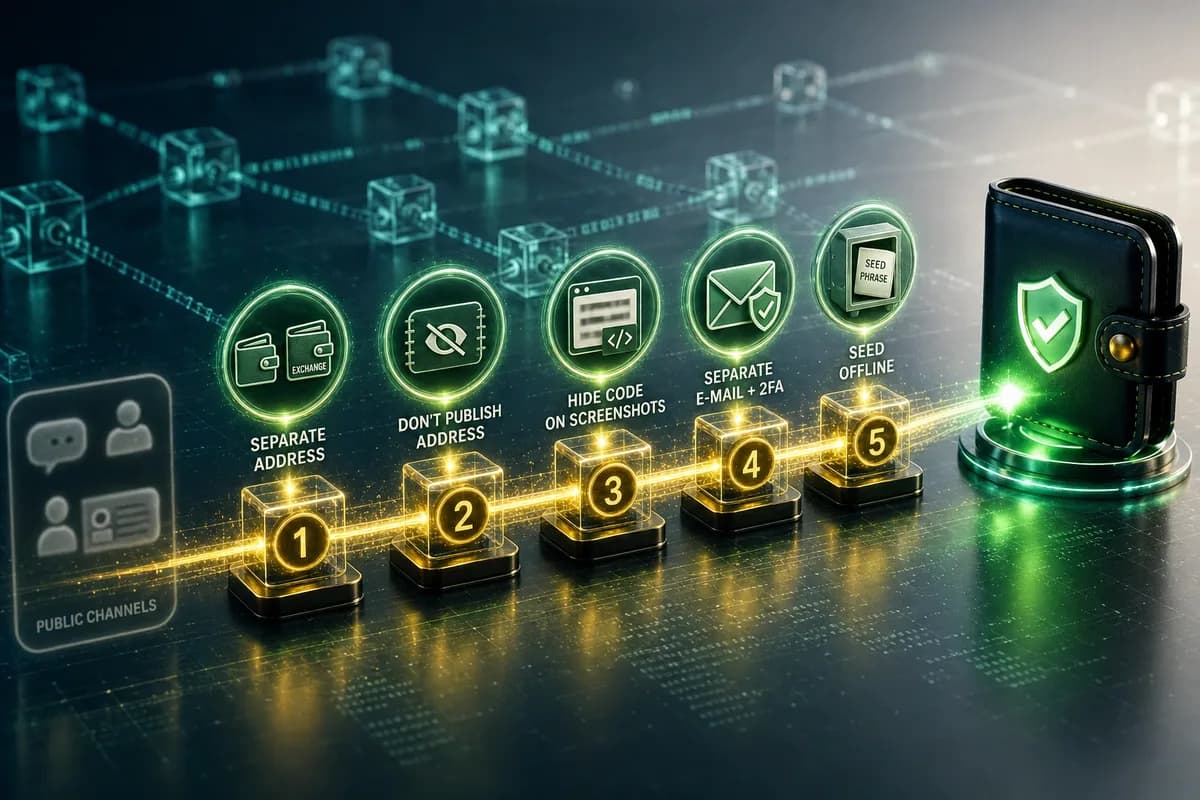
Слово «анонимно» большинство воспринимает буквально: сделал обмен, и никто никогда не узнает, что ты в нём участвовал. В криптовалютном обмене такого результата нет, а ожидание невидимости приводит к ошибкам: пользователь расслабляется там, где приватность нужно обеспечивать самому, и тревожится там, где опасности нет. Анонимность при обмене криптовалюты и приватность пользователя – разные вещи. Приватность – это возможность определять, кто, что и в каком объёме о вас знает.
Какой след остаётся после обмена. Операция фиксируется сразу в нескольких независимых местах. Блокчейн хранит адреса, суммы и время перевода. Банк, если он участвует в операции, видит собственный участок: зачисление или списание по карте. Сервис ведёт заявку в аккаунте: имя, e-mail, адреса, статусы и технические данные подключения, включая IP-адрес и сведения о браузере, как указано в политике конфиденциальности. Наконец, цифровой след остаётся у самого пользователя: переписка, скриншоты, история в кошельке. Эти записи принадлежат разным сторонам и сами по себе между собой не связаны. На этом разделении и держится приватность: она основана на том, что фрагменты хранятся раздельно, а не на том, что их нет.
Три параметра приватности. Её удобно оценивать по трём показателям: круг тех, кто что-либо знает, объём того, что им известно, и возможность связать разрозненные сведения воедино. Первые два в обычной операции ограничены её природой. Третий почти целиком зависит от пользователя. Достаточно один раз связать адрес с именем, например опубликовав его на личной странице или передав в открытом чате, и вся история этого адреса становится историей конкретного человека. Происходит это не в момент обмена, а в привычках вокруг него.
Где приватность теряется на практике:
- адрес кошелька опубликован под своим именем: в профиле, комментарии или на странице приёма платежей;
- один адрес служит для личных платежей, рабочих расчётов и обмена: истории смешиваются, и по любой её части восстанавливается остальное;
- скриншоты заявки уходят в открытые чаты или посторонним: на них видны адрес, сумма, а при выдаче наличных и код получения;
- детали операций обсуждаются в публичных каналах: такие сообщения читают не только участники беседы, но и те, кто подбирает жертв для мошеннических схем;
- один e-mail используется для всех сервисов: он становится общим идентификатором, по которому аккаунты связываются между собой;
- на адрес приходят неожиданные микропереводы: их иногда отправляют, чтобы по ответным действиям сопоставить адреса, и взаимодействовать с ними не нужно.
Что делает приватность устойчивой. Основа – разделение. Для обменов выделяется отдельный адрес, который используется постоянно, но только для этой цели, а личные и рабочие операции идут через другие. Адрес не публикуется и не передаётся без необходимости. Для аккаунтов на сервисах заводится отдельный e-mail с двухфакторной аутентификацией, а пароли не повторяются между сервисами. Не менее важна защита самих средств: seed-фраза хранится только офлайн, не пересылается и не фотографируется. Безопасное хранение криптовалюты и разные типы кошельков разобраны в статье «Что такое кошелёк для криптовалюты и как выбрать надёжный». Общие правила работы с адресами при переводах собраны в статье «Как не потерять криптовалюту при переводе: 7 правил».
Переписка и материалы по заявке. Статус и детали заявки доступны в личном кабинете, поэтому пересылать их в сторонние каналы нет необходимости. Если скриншот всё же требуется, из него убирают адрес и код получения. Вопросы по заявке обсуждаются в закрытом диалоге, а не в общих чатах и комментариях под постами: защита личных данных при обмене криптовалюты начинается с того, что реквизиты не попадают туда, где их может прочитать кто угодно.
Приватность и собственные записи. Приватность не требует уничтожать следы своих операций. Историю заявок и подтверждения стоит сохранять для себя: если у банка или другой стороны возникнет вопрос о происхождении средств, обмен, который можно подтвердить, остаётся вашим аргументом. Приватность защищает от посторонних, а не от тех, кто вправе задавать вопросы в рамках закона, и понимать её нужно именно так: как контроль над тем, кто и что знает, а не как попытку скрыть сам факт операции.
Практический смысл слова «анонимно». В обмене это ограниченный круг осведомлённых сторон и минимальный набор данных, а не отсутствие следа. Такой уровень задаётся самим форматом обмена и сохраняется привычками пользователя: раздельными адресами, закрытой перепиской и аккуратным обращением с реквизитами. Так приватность пользователя остаётся предсказуемой и не зависит от того, сколько человек видело заявку.
Как выбрать подход под свою задачу: сценарии и порядок действий
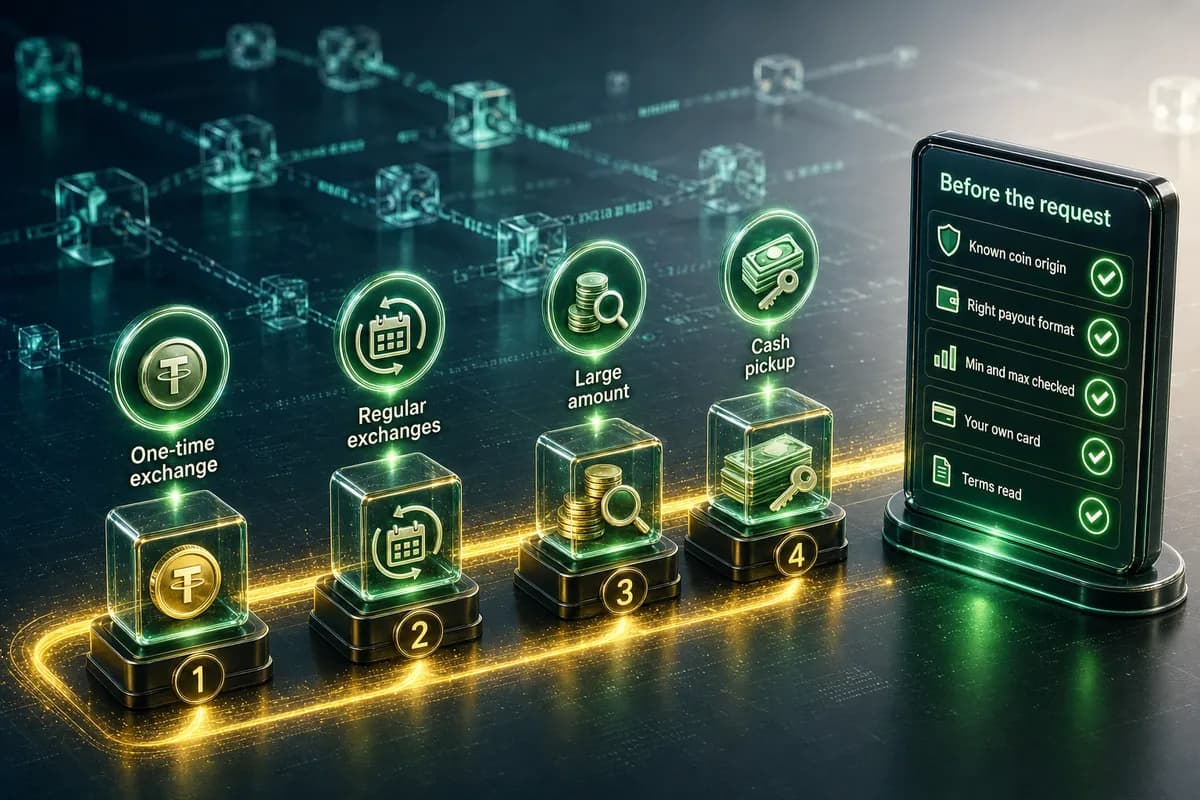
Приватный обмен криптовалюты не сводится к одному способу: подходящий формат определяют две вещи – от кого именно нужно сохранить приватность и какая сумма проходит через операцию. Посторонние, банк и записи сервиса видят разные части цепочки, поэтому и меры для каждой стороны разные. Ниже четыре типовых сценария и то, что в каждом из них имеет значение.
Разовый обмен на небольшую сумму. Для такой операции достаточно регистрации по имени и e-mail. Проверка личности не запрашивается. Если оплата гривной проходит банковской картой, один раз подтверждается её принадлежность клиенту: для этого нужен документ (паспорт или водительское удостоверение) и фото с картой. Банк видит только собственный участок цепочки, блокчейн остаётся псевдонимным, а личность посторонним не раскрывается. Конфиденциальный обмен USDT в таком сценарии не требует дополнительных мер. Достаточно сверить итоговую сумму в калькуляторе, сеть и адрес, который указан в самой заявке.
Регулярные обмены. При повторяющихся операциях приватность определяется последовательностью действий. Работать стоит с одним аккаунтом: регламент запрещает несколько аккаунтов и передачу доступа третьим лицам. Для обменов лучше держать один постоянный кошелёк: политика AML относит к признакам, которые требуют дополнительного анализа, частую смену адресов и платёжных инструментов без видимой причины. Двухфакторная аутентификация включается сразу, подключение остаётся обычным, без VPN. История заявок хранится в личном кабинете. Такой профиль выглядит предсказуемо, и ни у сервиса, ни у банка не появляется оснований для дополнительного внимания.
Значимая сумма обмена. При существенной сумме на первый план выходят два фактора: происхождение монет и формат получения. История монет определяет риск-скор, а от него зависит, пройдёт ли заявка без остановок, поэтому отправлять стоит только те активы, происхождение которых известно. Формат получения выбирается по задаче. Если банк должен остаться за пределами операции, подходит получение наличных по коду или обмен на другую криптовалюту. Вывод на карту добавляет банковский участок цепочки со всеми его правилами. Минимум и максимум проверяются в калькуляторе до создания заявки, а сумма подаётся одной заявкой, без разбивки на части: серия мелких операций относится к признакам, из-за которых заявка уходит на ручной разбор.
Получение наличных. Это формат с наименьшим числом участников. Банк в операции не задействован, паспорт при выдаче не запрашивается, пункт обмена не принадлежит сервису. После оплаты в деталях заявки указываются сумма к выдаче, адрес пункта и код получения, а время работы пункта отображается там же, поэтому визит планируется заранее. В системе остаётся только сама заявка в аккаунте. Код получения работает как единственный ключ к деньгам: его не передают никому и не называют никому, включая тех, кто представляется сотрудником сервиса.
Приватность по отношению к разным сторонам. Её удобно разделять на три уровня, потому что меры у них различаются:
- Посторонние. Блокчейн публичен, и защита сводится к тому, чтобы не связывать адрес с именем: не публиковать адреса, не пересылать документы и скриншоты заявок в открытые чаты, не раскрывать реквизиты третьим лицам.
- Банк. Он видит переводы по карте независимо от сервиса. Исключить его участие можно форматами без банковского участка: обменом на криптовалюту и получением наличных по коду.
- Записи сервиса. Заявка и аккаунт существуют всегда. Приватность здесь достигается минимальным набором данных, а не их отсутствием.
Проверки перед созданием заявки. Независимо от сценария порядок один:
- Происхождение монет известно и не вызывает вопросов.
- Формат получения соответствует задаче приватности.
- Минимум и максимум проверены в калькуляторе, итоговая сумма сверена.
- Карта оформлена на ваше имя, а адрес и сеть взяты из заявки.
- Правила и регламент прочитаны до подтверждения: согласие с ними ставится чекбоксом при создании заявки.
Типовые сбои, которые чаще всего возникают на этих шагах, от неверной сети до подмены реквизитов, собраны в статье «Топ ошибок при обмене криптовалют». Репутацию самого сервиса проще всего оценить по истории отзывов клиентов: они показывают, как заявки проходят на практике, и позволяют сверить заявленные условия с реальными.
Приватность в обмене определяется не отсутствием следов, а контролем над тем, кто и что о вас знает. Он достигается короткой цепочкой, прозрачными монетами и дисциплиной в мелочах, и тогда обмен проходит без остановок и лишних запросов.
